Cuando juntas los tiques del mercado y las facturas de la huerta, anótalos en un único registro cada semana. Separa los gastos de cada producto de los compartidos e incluye tu tiempo, las mermas y el desgaste de la maquinaria.
Para saber si lo que cobras cubre tu trabajo:
No hace falta cambiarlo todo: puedes empezar con una libreta o una hoja de cálculo que te resulte cómoda.
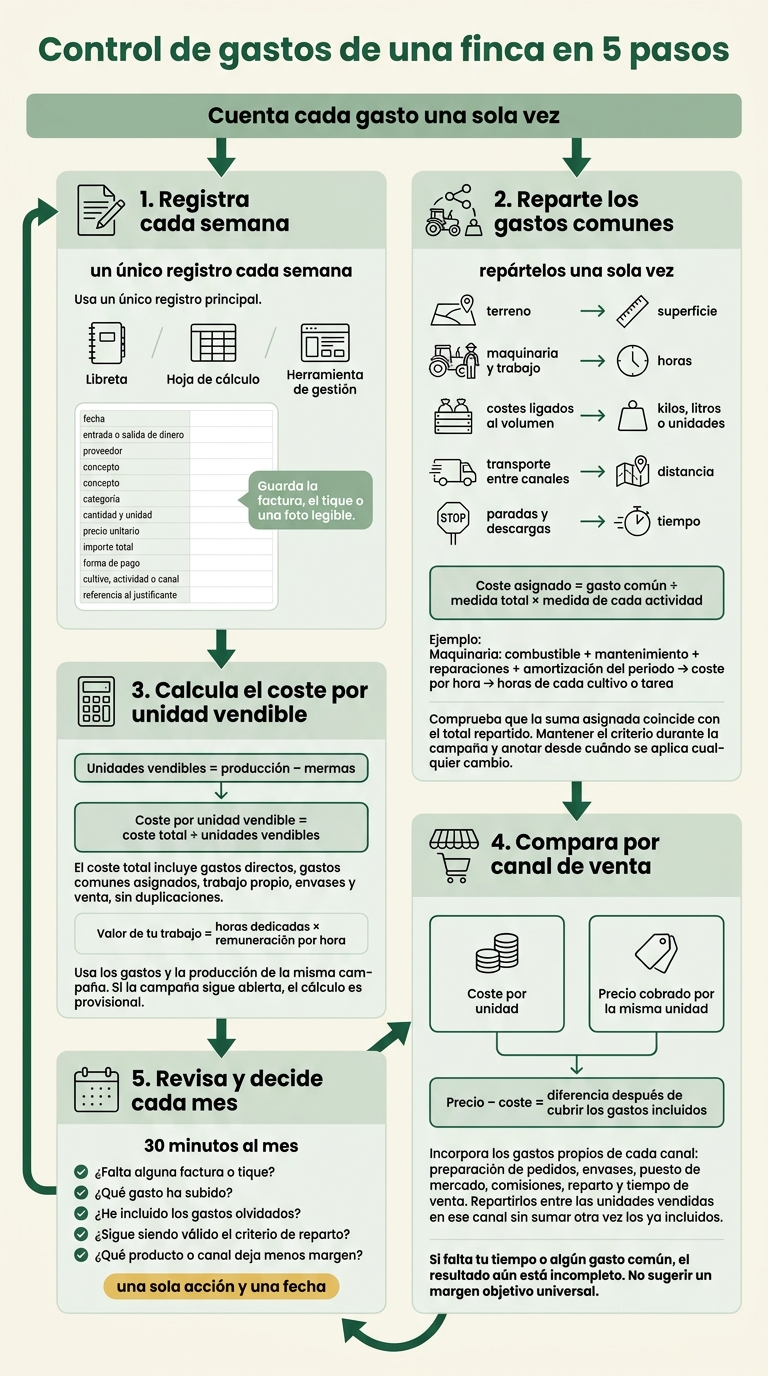
El primer paso es anotar los gastos siempre del mismo modo. Así podrás saber cuánto te cuesta producir y vender.
Usa pocas categorías y mantén sus nombres durante toda la campaña: insumos, pienso o materias primas, envases, reparto, mano de obra, maquinaria y mantenimiento, local e instalaciones, y gastos de venta.
Anota cada gasto el mismo día o, como mucho, una vez por semana. Dejarlo para el final te obliga a tirar de memoria. Llevar el registro al día te permite sumar, revisar y repartir costes sin repetir trabajo.
Dedica una línea a cada gasto. Incluye la fecha, si es una entrada o salida de dinero, el proveedor, el concepto, la categoría, la cantidad y su unidad, el precio unitario, el importe total y la forma de pago. Añade también el cultivo, la actividad o el canal al que corresponde.
Guarda la factura, el tique o una foto legible. Anota en el registro una referencia que te permita encontrar ese justificante cuando lo necesites.
Quédate con el formato que puedas mantener al día. Usa un único registro principal, aunque los justificantes te lleguen por distintas vías: en papel o por correo electrónico.
| Opción | Te aporta | Te pide |
|---|---|---|
| Libreta | Empezar con poco coste. | Sumar a mano y guardarla sin perderla. |
| Hoja de cálculo | Calcular totales por categoría. | Introducir los datos siempre igual y guardar copias. |
| Herramienta de gestión | Reunir compras, gastos, ventas e inventario. | Configurarla y usarla con constancia. |
Para saber cuánto te cuesta producir y vender cada producto, suma los gastos comunes del mes o de la campaña y repártelos una sola vez. Así podrás ver qué parte del gasto corresponde a cada producto o canal de venta.
Usa la superficie para repartir los gastos del terreno, las horas para los de maquinaria y trabajo, y los kilos, litros o unidades para los costes ligados al volumen. Divide el gasto común entre el total de la medida elegida y multiplica el resultado por la parte que corresponde a cada actividad.
Para repartir el transporte entre canales, usa los kilómetros si lo que más cuenta es la distancia. Si pesan más las paradas y las descargas, usa el tiempo. Cuando no tengas datos, empieza con una estimación razonable y déjala por escrito.
Mantén el mismo criterio durante toda la campaña. Si cambia la ruta o la actividad, revísalo y anota desde cuándo aplicas el cambio.
Para una máquina compartida entre varios cultivos o tareas de la finca, suma combustible, mantenimiento, reparaciones y amortización del periodo. Divide ese total entre las horas de uso del periodo y multiplica el coste por hora por las horas dedicadas a cada cultivo o tarea.
Comprueba que la suma asignada coincide con el total repartido. Si el combustible ya está dentro del reparto, no lo cargues otra vez como gasto directo.
Al calcular el coste por kilo, pieza o queso, incluye la parte de gastos comunes que le corresponde. Compara ese coste con tu precio de venta en cada canal.
Con los gastos ya repartidos, puedes calcular cuánto te cuesta cada unidad que tienes para vender.
Usa los gastos y la producción de la misma campaña, aunque los pagos y las ventas caigan en meses distintos. Si la campaña sigue abierta, el cálculo será provisional. Ve actualizándolo hasta cerrarla.
Suma los gastos directos, la parte asignada de los gastos comunes, el trabajo (también tu tiempo), los envases y la venta. Cuenta cada gasto una sola vez. Para valorar tu trabajo, multiplica las horas dedicadas por una remuneración por hora que refleje lo que haces.
Divide ese coste total entre las unidades disponibles para vender, después de descontar las mermas. Expresa el resultado por kilo, pieza, cesta o queso. Después, repite el cálculo para cada canal de venta.
Incluye los gastos propios de cada canal: preparación de pedidos, envases, puesto de mercado, comisiones, reparto y tiempo de venta. Reparte esos gastos entre las unidades vendidas en ese canal, sin volver a sumar los que ya hayas incluido.
Compara el coste y el precio cobrado en la misma unidad. Si calculas cuánto te cuesta una cesta de la huerta, compáralo con lo que cobras por esa cesta. La diferencia te indica cuánto queda después de cubrir los gastos incluidos.
Si falta tu tiempo o algún gasto común, el resultado aún está incompleto. No hay un margen único que sirva para todas las fincas. Esta comparación te ayuda a ver qué canal cubre costes y dónde revisar el canal, ajustar el reparto o revisar el precio.
Una vez anotados y repartidos los gastos, toca comprobar si los registros siguen reflejando cómo trabajas. Reserva 30 minutos al mes para ponerlos al día y revisar tus gastos. Sin esos datos, no puedes saber si tus precios cubren los costes ni qué producto deja margen.
Deja anotadas una sola acción y una fecha: completar los gastos pendientes, corregir el reparto o revisar un precio. Así, el mes siguiente podrás comprobar si la has llevado a cabo.
Para tener en cuenta el desgaste de tu maquinaria, reparte su coste entre los años que la utilizas. Ese gasto se llama amortización y forma parte de los gastos fijos de la finca.
Si utilizas una máquina para varios cultivos o productos, reparte su amortización con un criterio que refleje el uso que haces de ella. Por ejemplo, según las horas que dedicas a cada cultivo.
Anota cada gasto con su fecha y la campaña a la que corresponde. Separa los gastos fijos de los variables e incluye los que se suelen quedar fuera, como tu tiempo o los pequeños pagos en efectivo. Si repartes gastos comunes entre varias campañas, elige un criterio y déjalo por escrito.
Con esos datos, calcula el coste por unidad y compáralo con tu precio de venta. Revisa cada mes si queda alguna factura sin apuntar.
Al calcular los costes, cuenta también el tiempo de trabajo de tu familia. Anótalo de forma constante e indica a qué producto o cultivo corresponde.
Si ese trabajo se reparte entre varios productos, aplica siempre el mismo criterio de reparto, como las horas dedicadas a cada uno. Así podrás incluirlo en el coste por unidad y comparar ese coste con el precio de venta.